KSeF nie jest już planem na przyszłość, tylko systemem, który od 2026 roku realnie zmienia sposób wystawiania i odbierania faktur w Polsce. Najkrócej: obowiązek wszedł najpierw dla największych firm, potem dla pozostałych przedsiębiorców, a najmniejsze podmioty dostały dodatkowy czas do początku 2027 roku. W tym tekście pokazuję, od kiedy dokładnie działa KSeF, kogo obejmuje w kolejnych etapach i co trzeba przygotować, żeby nie zatrzymać pracy biura ani księgowości.
Najważniejsze terminy KSeF i co oznaczają dla firmy
- 1 lutego 2026 r. obowiązek wystawiania e-faktur w KSeF objął duże firmy z obrotem powyżej 200 mln zł za 2024 r.
- 1 kwietnia 2026 r. system stał się obowiązkowy dla pozostałych przedsiębiorców z polskim NIP.
- 1 stycznia 2027 r. do KSeF wejdą najmniejsi podatnicy z miesięczną sprzedażą do 10 tys. zł brutto i z pojedynczą fakturą do 450 zł.
- W 2026 r. obowiązuje okres ochronny dla błędów w korzystaniu z systemu, ale nie zwalnia to z wdrożenia procedur.
- W praktyce trzeba sprawdzić oprogramowanie, uprawnienia, certyfikaty i zasady awaryjnego fakturowania.
Kiedy obowiązek KSeF zaczął obowiązywać
Jeśli patrzeć wyłącznie na daty, odpowiedź jest prosta: pierwszy etap ruszył 1 lutego 2026 r., a drugi 1 kwietnia 2026 r. Według Ministerstwa Finansów system został uruchomiony produkcyjnie właśnie od 1 lutego 2026 r., a obowiązek wystawiania faktur w KSeF podzielono na etapy, żeby firmy mogły się przygotować bez jednego, gwałtownego przełączenia.
| Data | Kogo dotyczy | Co to oznacza w praktyce |
|---|---|---|
| 1 lutego 2026 r. | Duzi podatnicy, których wartość sprzedaży za 2024 r. przekroczyła 200 mln zł z VAT | Obowiązkowe wystawianie faktur w KSeF |
| 1 kwietnia 2026 r. | Pozostali przedsiębiorcy | Obowiązkowe wystawianie faktur w KSeF dla standardowego obrotu gospodarczego |
| 1 stycznia 2027 r. | Najmniejsi podatnicy „wykluczeni cyfrowo” | Dodatkowy czas na wejście do systemu |
W praktyce warto zapamiętać jedną rzecz: sam start KSeF nie oznacza, że wszyscy weszli do systemu w tym samym dniu. Dla jednej firmy obowiązek zaczął działać 1 lutego, dla innej 1 kwietnia, a dla najmniejszych podatników termin przesunięto na 2027 rok. To właśnie dlatego pytanie o termin trzeba czytać razem z pytaniem o status firmy.
Sam termin to jednak dopiero początek. Żeby zrozumieć, co naprawdę zmienia KSeF, trzeba sprawdzić, kogo obejmuje i w jakich obszarach system działa już teraz.
Kogo system obejmuje w praktyce
Ja zawsze zaczynam od prostego podziału: duże firmy, reszta przedsiębiorców i najmniejsze podmioty z dodatkowym okresem przejściowym. Taki podział szybciej pokazuje, co jest obowiązkiem, a co jeszcze działa na zasadach szczególnych.
- Firmy B2B są główną grupą objętą KSeF, bo to właśnie faktury między przedsiębiorcami były celem całej reformy.
- Sprzedaż do konsumentów nie musi przechodzić przez KSeF, choć można to robić dobrowolnie, jeśli taki model ułatwia firmie obieg dokumentów.
- Faktury VAT RR mogą być wystawiane w KSeF dobrowolnie od 1 kwietnia 2026 r., co ma znaczenie dla firm kupujących od rolników ryczałtowych.
- Najmniejsi podatnicy z miesięczną sprzedażą do 10 tys. zł brutto i pojedynczą fakturą do 450 zł zyskali dodatkowy czas do 1 stycznia 2027 r.
To rozróżnienie ma znaczenie nie tylko dla księgowości, ale też dla administracji i obsługi klienta. Jeśli firma sprzedaje głównie do innych firm, KSeF wchodzi do codziennego procesu od razu i bez dyskusji. Jeśli dominuje sprzedaż detaliczna, zmiana bywa mniejsza, ale wciąż trzeba pilnować, które dokumenty przechodzą przez system, a które nie.
Gdy już wiadomo, kogo dotyczą terminy, trzeba zejść poziom niżej i zobaczyć, jak KSeF zmienia sam obieg faktur. To właśnie tam najczęściej pojawia się chaos.
Jak KSeF zmienia codzienną pracę z fakturami
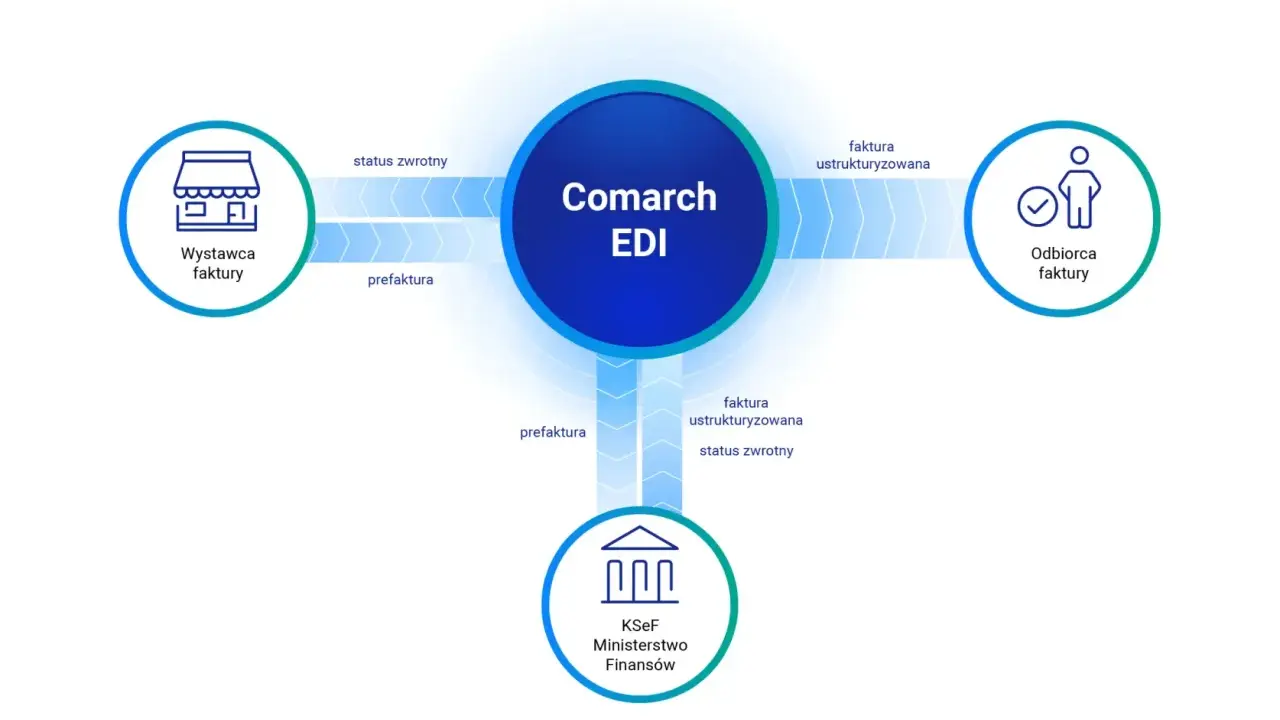
Największa różnica nie polega na tym, że faktura „zostaje wysłana gdzie indziej”. Zmienia się cały model pracy. Faktura ustrukturyzowana to dokument w jednolitym formacie, który system może przyjąć, zweryfikować i przechować. W praktyce oznacza to mniej ręcznego pilnowania archiwum, ale więcej uwagi na poprawność danych jeszcze przed wysyłką.
W biurze lub dziale administracyjnym od razu widać kilka skutków:
- faktura nie kończy już swojego życia w folderze „wysłane”, tylko trafia do systemu jako dokument o konkretnym statusie,
- odbiór faktur od kontrahentów staje się częścią codziennego obiegu, a nie tylko sprawą księgowości na koniec miesiąca,
- trzeba ustalić, kto ma uprawnienia do wystawiania, akceptacji i pobierania dokumentów,
- warto sprawdzić, czy obecne oprogramowanie sprzedażowe naprawdę współpracuje z KSeF, a nie tylko „obsługuje temat na slajdzie”.
W 2026 roku ważne jest jeszcze jedno: obowiązuje okres ochronny, więc za błędy w korzystaniu z systemu nie nakłada się kar w takim tempie, jak wielu przedsiębiorców się obawiało. To jednak nie jest argument za odwlekaniem wdrożenia. Błędy organizacyjne i tak kosztują czas, a czas w małej firmie bywa droższy niż sam system.
Do tego dochodzą narzędzia awaryjne i ułatwienia techniczne, takie jak tryb offline24 czy bezpłatne aplikacje udostępniane przez Ministerstwo Finansów. Dla mnie to ważny sygnał: KSeF nie ma być luksusowym dodatkiem dla dużych systemów ERP, tylko standardem, który da się ogarnąć także w mniejszym biurze. Skoro wiadomo już, jak zmienia się sam proces, warto przejść do konkretów wdrożeniowych.
Jak przygotować biuro i księgowość bez zbędnych poprawek
Najwięcej problemów nie robi sam KSeF, tylko brak porządku przed startem. Jeśli miałbym ułożyć to praktycznie, zacząłbym od pięciu kroków:
- Sprawdź, od kiedy dokładnie obowiązek obejmuje Twoją firmę i czy należysz do grupy z terminem 2026 czy 2027.
- Przetestuj program sprzedażowy, księgowy albo ERP z KSeF, zamiast zakładać, że „na pewno się połączy”.
- Ustal, kto nadaje uprawnienia, kto wystawia faktury i kto kontroluje dokumenty wracające z systemu.
- Przygotuj procedurę awaryjną na sytuację bez internetu, bez dostępu do systemu albo z błędnym dokumentem.
- Przeszkol osoby, które rzeczywiście pracują na fakturach, bo to one najczęściej wyłapują błędy dopiero po wdrożeniu.
Ja zwracam szczególną uwagę na jeden detal: nie próbuj wdrażać KSeF „przy okazji” innych zmian w firmie. Jeśli w tym samym czasie zmieniasz program księgowy, reorganizujesz biuro i aktualizujesz obieg dokumentów, ryzyko pomyłek rośnie lawinowo. Lepiej rozbić to na etapy niż jednego dnia zderzyć pracowników z trzema nowymi zasadami naraz.
Przydatne jest też zwykłe uporządkowanie danych: NIP-ów, nazw kontrahentów, numerów rachunków i osób odpowiedzialnych za akceptację dokumentów. W KSeF takie drobiazgi przestają być drobiazgami, bo każdy błąd potrafi zatrzymać obieg faktury. Gdy ten fundament jest gotowy, można spokojniej spojrzeć na wyjątki i odroczenia, które nadal mają znaczenie.
Jakie wyjątki i odroczenia nadal mają znaczenie
KSeF jest obowiązkowy, ale nie wszystko działa w tym samym rytmie. To ważne, bo właśnie na wyjątkach najłatwiej popełnić błąd interpretacyjny. W praktyce najbardziej liczą się cztery rzeczy:
- Faktury dla konsumentów mogą być wystawiane poza KSeF, bo obowiązek nie obejmuje sprzedaży B2C w takim samym zakresie jak B2B.
- Najmniejsze podmioty z niską miesięczną sprzedażą dostały czas do 1 stycznia 2027 r.
- Niektóre obowiązki poboczne, na przykład podawanie numeru KSeF przy płatnościach między czynnymi podatnikami, są jeszcze odroczone do końca 2026 r.
- Dokumenty z kas rejestrujących i część szczególnych przypadków mają własne zasady przejściowe, więc nie wszystko trzeba od razu przepisywać do jednego schematu.
To nie są detale dla ciekawskich. W firmie takie wyjątki decydują o tym, czy procedura działa płynnie, czy powoduje nerwowe poprawki w każdym miesiącu. Jeżeli obsługujesz sprzedaż mieszanę, do konsumentów i do firm, musisz od początku rozdzielić, które faktury idą przez KSeF, a które nie.
Najrozsądniejsze podejście jest proste: nie zakładaj, że jeden wyjątek zwalnia z całego systemu. Wiele firm myli etap obowiązywania z etapem pełnej stabilizacji, a to dwie różne rzeczy. KSeF już działa, ale część pobocznych obowiązków i uproszczeń nadal przechodzi własny rytm wdrożenia.
Co warto dopiąć, żeby KSeF nie zatrzymał pracy biura
Gdybym miał zamknąć temat jednym praktycznym wnioskiem, powiedziałbym tak: najważniejsze nie są same daty, tylko gotowość zespołu do pracy według nowych reguł. KSeF zmienia fakturowanie, archiwizację, odbiór dokumentów i sposób kontroli błędów, więc firma powinna myśleć o nim jak o procesie, a nie jak o jednorazowej aktualizacji systemu.
Jeśli chcesz przejść przez tę zmianę spokojnie, dopnij trzy rzeczy przed pełnym obciążeniem operacyjnym: jasne uprawnienia, sprawdzone oprogramowanie i prostą procedurę awaryjną. To zwykle daje większy efekt niż dokładanie kolejnych narzędzi. W biurze liczy się nie to, czy system jest „nowoczesny”, tylko czy ludzie wiedzą, co zrobić z dokumentem o 9:00 rano, kiedy klient czeka, a faktura musi wyjść od razu.
Właśnie dlatego pytanie o termin KSeF jest tylko pierwszym krokiem. Dużo ważniejsze okazuje się to, czy firma wykorzysta czas na uporządkowanie procesu, zanim system zacznie naprawdę pracować na pełnych obrotach.